Takjil dan Buka Bareng: Ke Mana Uangmu Pergi Selama Ramadan
Pengeluaran Ramadan sering naik bukan karena makan lebih banyak, tapi karena jajan jam 16.00 dan buka bareng tiap minggu. Ini pos-pos yang bikin uang bocor.
Pengeluaran Ramadan biasanya naik bukan karena kebutuhan makan bertambah, tapi karena dua hal yang hampir nggak pernah dicatat: jajan di jam-jam jelang maghrib dan buka bareng yang datang hampir tiap minggu. Kalau dua pos itu tidak dihitung sejak awal, akhir Ramadan selalu berakhir dengan pertanyaan yang sama — duit habis ke mana?
Kenapa Pengeluaran Ramadan Malah Naik, Bukan Turun?
Secara logika, puasa seharusnya menghemat. Makan dua kali sehari, bukan tiga. Tapi yang terjadi justru sebaliknya. Menurut data BPS Susenas 2022, makanan dan minuman sudah menyerap 49,7% dari total pengeluaran rumah tangga Indonesia — hampir separuh. Waktu Ramadan, porsi besar itu tidak hilang, cuma pindah tempat: dari masak di rumah ke beli di luar.
Pemicunya jelas. Survei Jakpat lewat Food Delivery Report 2023 mencatat pengeluaran layanan pesan antar makanan naik rata-rata 23% per tahun sejak 2020. Ramadan termasuk bulan paling ramai untuk order. Alasan buka puasa terasa paling sah untuk tidak masak, dan itu wajar — yang jadi masalah bukan sekali-dua kali order, tapi ketika jadi kebiasaan harian yang nggak terasa.
Bandingkan dengan angka dasarnya. BPS mencatat rata-rata pengeluaran rumah tangga perkotaan Indonesia sekitar Rp 2,67 juta per bulan. Kalau Ramadan menambah 20–30% saja, itu berarti ada Rp 530 ribu sampai Rp 800 ribu ekstra yang keluar dalam 30 hari. Nggak kelihatan besar karena keluarnya dicicil Rp 20 ribu, Rp 30 ribu, Rp 50 ribu.
Jam 16.00–18.00 Adalah Titik Paling Bocor
Kalau harus pilih satu waktu paling berbahaya selama Ramadan, bukan sahur, bukan buka. Yang paling bocor adalah dua jam sebelum maghrib. Di situ keputusan beli diambil bukan oleh perhitungan, tapi oleh perut yang sudah protes sejak jam tiga.
Coba hitung versi paling sederhana: takjil Rp 15 ribu, es buah Rp 12 ribu, gorengan Rp 5 ribu. Total Rp 32 ribu sehari. Dikali 30 hari jadi Rp 960 ribu. Belum termasuk minuman botol di minimarket saat perjalanan pulang, atau batal beli sesuatu yang akhirnya cuma dicicip dan dibuang. Ini yang saya sebut pengeluaran kecil yang nggak kerasa — jumlahnya kecil per transaksi, tapi frekuensinya tiap hari.
Yang menarik, pengeluaran ini sering luput bukan karena malas mencatat, tapi karena dianggap bagian dari ibadah atau suasana Ramadan. Padahal dari sisi arus uang, tidak ada bedanya dengan jajan sore di hari biasa. Kalau minggu pertama Ramadan sudah terasa aman padahal jajan tetap jalan tiap sore, biasanya di situ letak kebocorannya — minggu pertama budget terasa aman padahal di situ mulai bocor.
Buka Bareng: yang Paling Nggak Kerasa
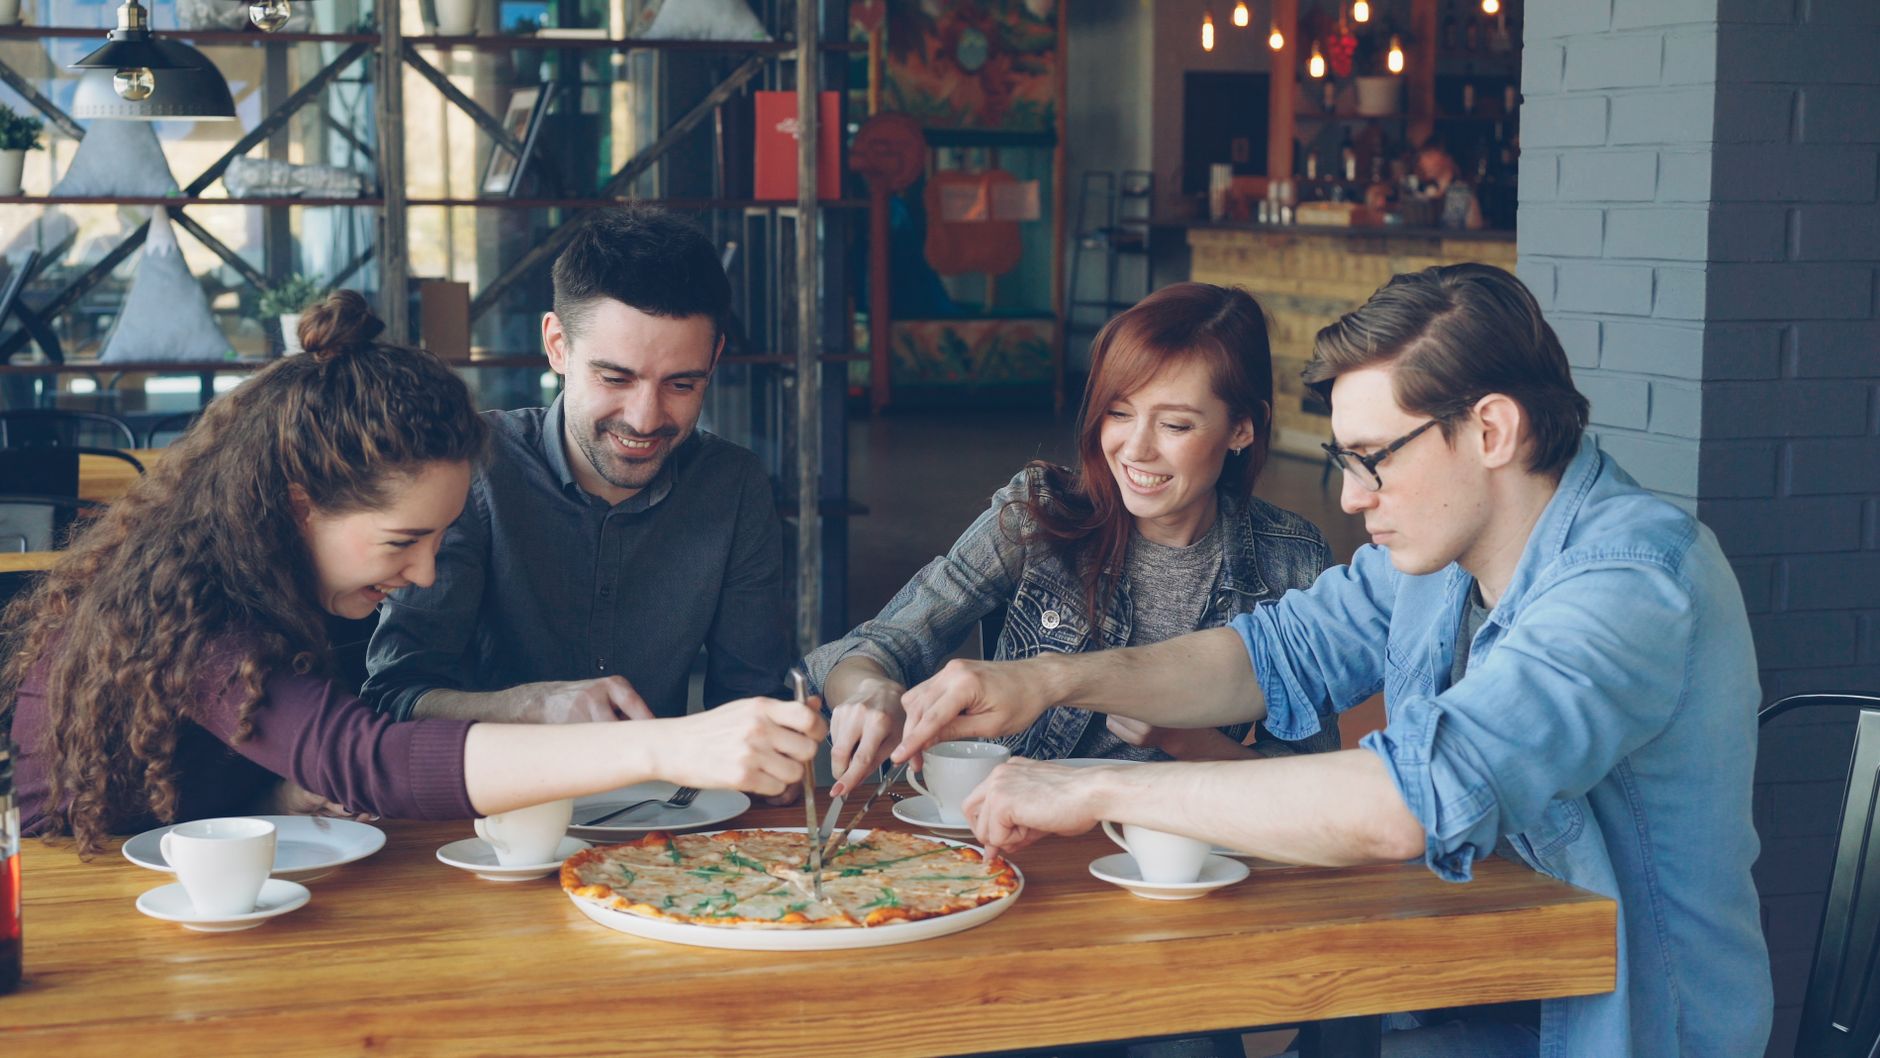
Ini pos kedua yang paling sering lolos dari perhitungan. Buka bareng datang dengan alasan yang bagus: silaturahmi, reuni, traktiran kantor, ajakan teman lama. Masalahnya bukan acaranya, tapi frekuensinya.
Delapan kali buka bareng dalam sebulan dengan rata-rata Rp 100 ribu sekali datang sudah Rp 800 ribu. Kalau tempatnya sedikit lebih bagus — Rp 150 ribu — angkanya naik jadi Rp 1,2 juta. Itu angka yang setara dengan satu bulan cicilan, keluar cuma dari nongkrong.
Solusinya bukan menolak semua ajakan, karena itu bukan soal pelit. Yang lebih masuk akal: tentukan kuota di awal Ramadan, misalnya empat kali buka bareng di luar. Sisanya jadi tuan rumah, masak bareng di rumah, atau buka bareng versi bawa makanan sendiri. Kalau perlu patokan berapa yang masih wajar sebelum uangmu bocor, ada hitungannya di budget nongkrong yang realistis untuk karyawan Indonesia.
Ini bagian yang paling jarang dibahas di artikel Ramadan. THR hampir selalu dianggap pemasukan tambahan, padahal urutan kejadiannya justru terbalik: THR datang, lalu disusul pengeluaran terbesar setahun — mudik, oleh-oleh, baju, kue, THR untuk ponakan, zakat dan sedekah.
Artinya secara praktis THR bukan bonus. THR adalah uang muka untuk bulan-bulan setelahnya. Orang yang menghabiskan THR di minggu pertama biasanya baru sadar di pertengahan bulan berikutnya, saat gaji sudah masuk tapi terasa lebih kecil dari biasanya — karena dipakai menutup kekurangan Ramadan. Survei Konsumen Bank Indonesia 2023 juga menunjukkan keyakinan konsumen terhadap kondisi keuangan pribadi masih naik-turun tajam pasca-pandemi, dan pola "besar di depan, tipis di belakang" ini salah satu penyebabnya.
Cara yang cukup berhasil: pecah THR jadi tiga bungkus begitu masuk, sebelum sempat dipakai. Satu untuk kebutuhan Lebaran yang sudah jelas nominalnya, satu disimpan sebagai penyangga bulan berikutnya, satu kecil untuk diri sendiri tanpa rasa bersalah. Yang terakhir ini penting — kalau semua THR dikunci, biasanya yang terjadi justru jebol di tengah jalan.
Cara Sadar Tanpa Harus Jadi Pelit
Ramadan bukan bulan yang tepat untuk melakukan diet pengeluaran ekstrem. Yang lebih realistis adalah membuat kebocorannya kelihatan.
Pisahkan uang takjil dari uang makan. Kalau semuanya di satu rekening, batasnya hilang. Ambil uang tunai mingguan khusus jajan sore, dan kalau habis, ya habis — tanpa isi ulang.
Catat tanpa mikir. Foto struk, atau catat tiga detik setelah bayar. Intinya bukan rapi, tapi ada jejaknya saat dicek akhir minggu. Ini bagian yang paling malas dilakukan orang, dan justru ini yang paling menentukan.
Tetapkan kuota buka bareng di awal, bukan di tengah saat ajakan datang. Keputusan yang diambil saat sedang lapar dan ditawari tempat bagus hampir selalu kalah.
Kalau angkanya sudah terkumpul, biasanya baru kelihatan polanya: bukan satu pengeluaran besar yang bikin uang habis, tapi lima transaksi kecil yang berulang tiap hari. Dari situ kamu bisa mulai mengatur tanpa menebak-nebak, misalnya dengan membagi gaji dengan bijak sejak awal bulan supaya pos jajan Ramadan sudah punya tempatnya sendiri.
Yang perlu diingat, Ramadan bukan ujian penghematan. Nggak ada yang salah dengan beli takjil atau traktir teman buka. Yang bikin repot cuma satu: baru sadar pas akhir bulan, saat angkanya sudah tidak bisa diapa-apakan lagi. Catatan pengeluaran yang rapi — entah dari buku kecil atau dari aplikasi seperti Jelas yang mencatat otomatis dan menunjukkan pola pengeluaran — cuma alat supaya kamu tahu lebih awal, bukan lebih telat. Buat yang ingin mulai dari langkah paling kecil, batas wajar nongkrong sebulan sebelum uangmu bocor bisa jadi patokan pertama yang cukup masuk akal.