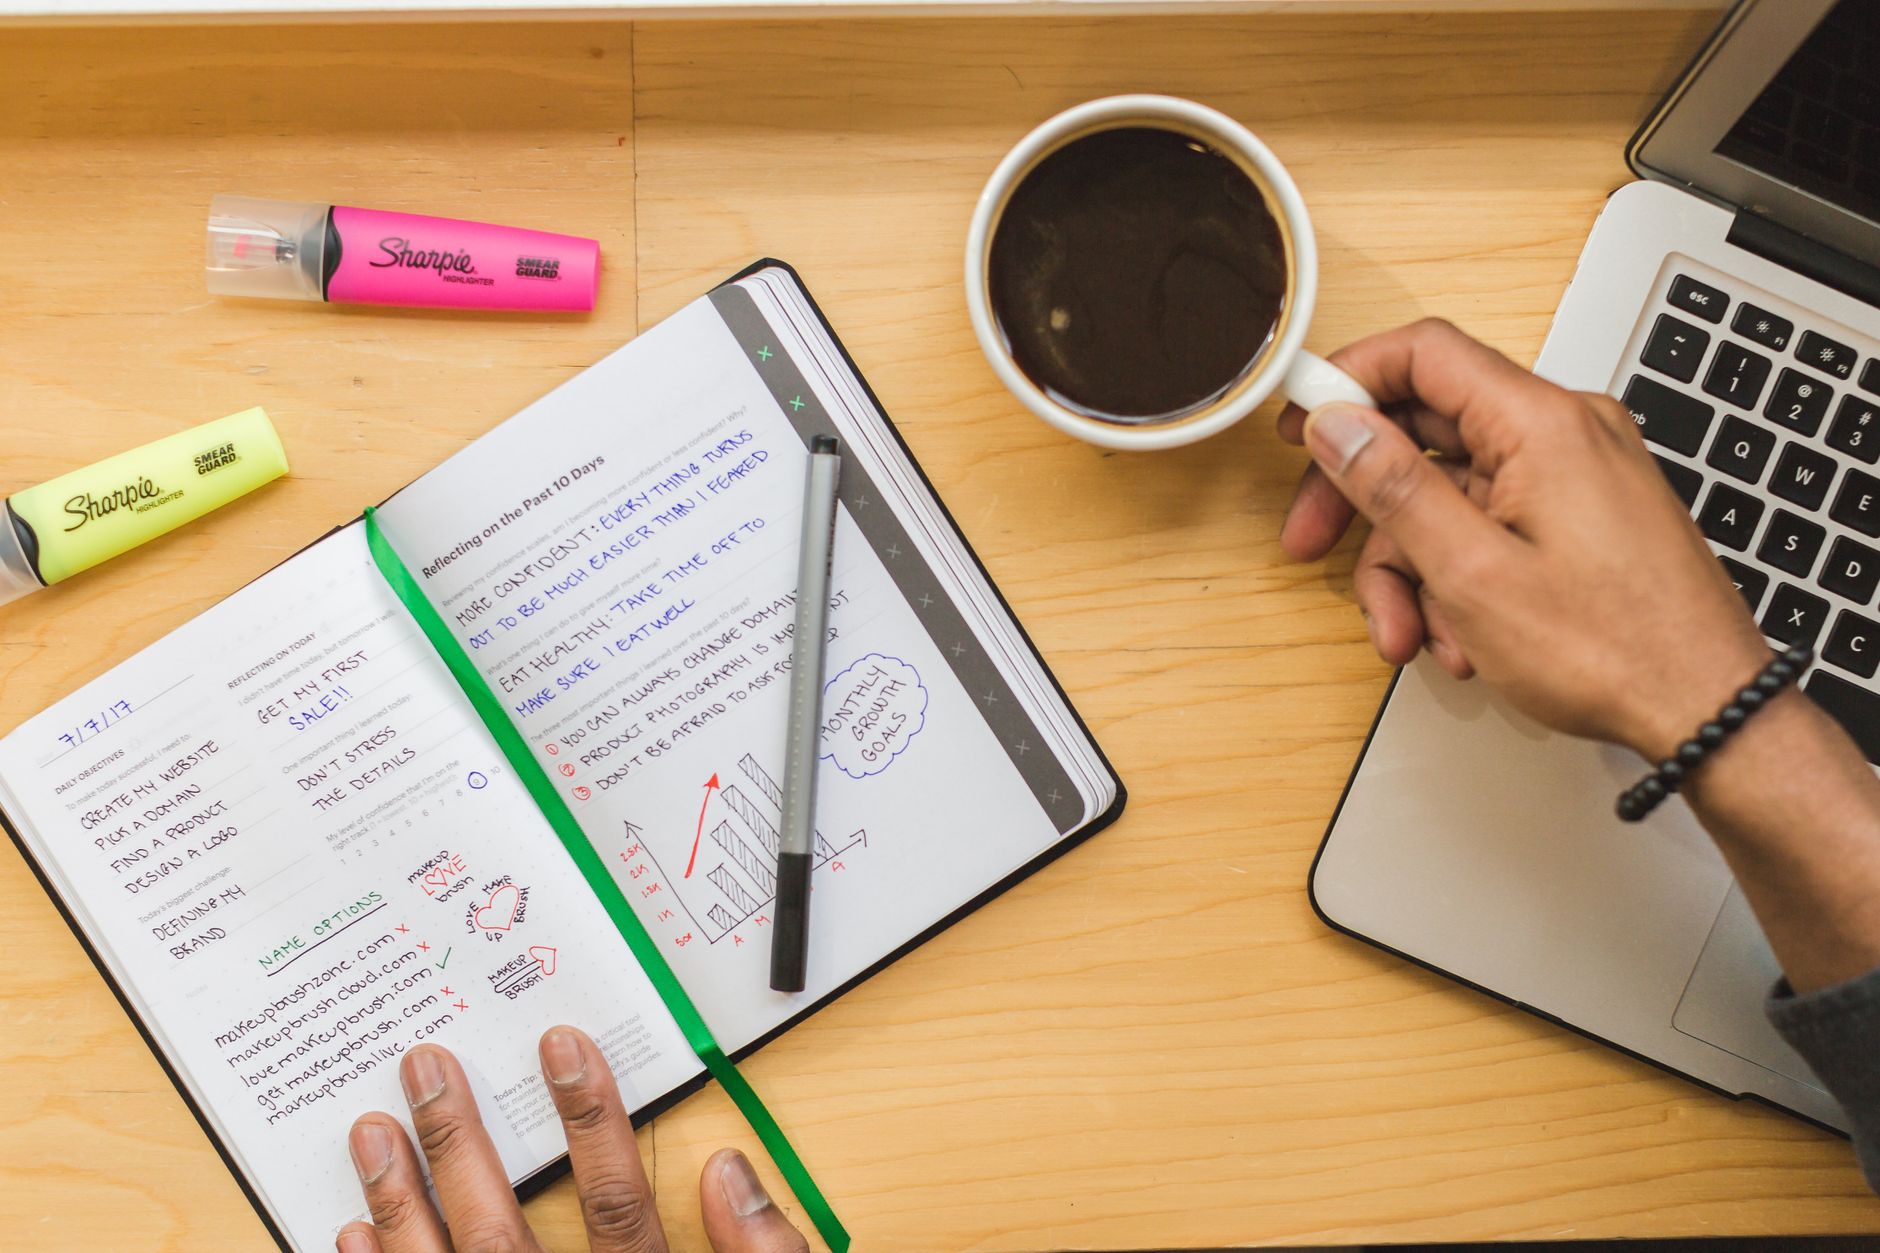
Kenapa budgeting gagal setelah minggu pertama biasanya bukan karena niatnya kurang, tapi karena anggaran disusun dari angka ideal yang nggak pernah ketemu realita. Kamu bikin rencana di tanggal 1 dengan semangat penuh, lalu tanggal 7 lihat saldo dan mikir, "kok udah segini?"
Yang bikin frustrasi, kejadiannya berulang. Bulan lalu gagal, bulan ini coba lagi dengan spreadsheet baru, nama file baru, hasilnya sama. Padahal masalahnya sering bukan di tekad — tapi di rancangannya. Budget yang kaku cuma cocok buat orang yang hidupnya kaku. Dan hidup kamu, kayak sebagian besar orang usia 20-an di Indonesia, penuh kejutan kecil: traktiran mendadak, ongkos naik karena macet, GoFood jam 11 malam.
Kenapa budgeting gagal hampir selalu di minggu pertama
Minggu pertama itu masa uji paling jujur. Di situ semua asumsi kamu ketemu kenyataan: harga makan siang yang kamu taksir Rp 20 ribu ternyata Rp 28 ribu, isi bensin lebih boros, kuota habis lebih cepat dari perkiraan. Kalau budget-mu nggak punya ruang untuk selisih sekecil itu, dia akan jebol bukan karena kamu boros, tapi karena angkanya nggak realistis sejak awal.
Ada data yang bikin ini masuk akal. Indeks literasi keuangan nasional cuma 49,68%, sementara inklusi keuangannya sudah 85,10% (SNLIK OJK 2022). Artinya, separuh orang Indonesia pakai produk keuangan tiap hari — rekening, e-wallet, paylater — tanpa pernah benar-benar diajari membaca arus uangnya sendiri. Wajar kalau budget pertama terasa kayak nebak-nebak.
Kalau kamu merasa ini persis yang kamu alami, ada bacaan yang ngebahas pola ini lebih detail: kenapa rencana budget runtuh begitu minggu pertama lewat. Tapi intinya sederhana — kamu mengukur diri pakai angka yang belum pernah kamu verifikasi.
Kesalahan paling umum: mulai dari angka, bukan dari catatan
Hampir semua template budget di internet mulai dari kolom "pemasukan" lalu membaginya ke pos-pos. Masalahnya, kamu belum tahu ke mana uangmu sebenarnya pergi. Jadi yang terjadi: kamu isi pos "makan" Rp 1,5 juta karena itu kedengarannya wajar, padahal tiga bulan terakhir rata-ratanya Rp 2,1 juta.
Menurut data BPS (Susenas 2022), rata-rata pengeluaran rumah tangga perkotaan Indonesia sekitar Rp 2,67 juta per bulan. Buat kamu yang baru kerja atau masih ngekos, angka itu sering terasa jauh — bukan karena pengeluaranmu kecil, tapi karena potongannya tersebar. Coba hitung yang nyata: 20 kali kopi susu sebulan dengan harga Rp 22 ribu itu Rp 440 ribu. Tiga langganan streaming Rp 54 ribu, Rp 65 ribu, dan Rp 49 ribu totalnya Rp 168 ribu. Belum ongkir Shopee dan GoFood tengah malam. Nggak ada satu pun yang terasa besar, tapi gabungannya bisa seperempat gaji.
Cara paling cepat keluar dari jebakan ini: jalanin satu minggu tanpa budget sama sekali, cuma catat. Semua pengeluaran, sekecil apa pun, langsung dicatat saat itu juga — bukan diingat-ingat nanti malam. Di akhir minggu, jumlahkan. Angka itu yang jadi dasar budget bulan berikutnya, bukan tebakan. Kalau males bikin spreadsheet, lima langkah menghemat pengeluaran harian ini titik mulai yang lebih ringan.
Ruang buang. Sisakan minimal 10% dari total anggaran untuk hal yang nggak kamu rencanain. Bukan buat foya-foya, tapi supaya budget nggak langsung jebol saat ada kondisi di luar skenario.
Batas mingguan, bukan bulanan. Rp 1,2 juta sebulan buat makan terasa longgar di tanggal 3 dan bikin panik di tanggal 23. Dipecah jadi Rp 300 ribu per minggu, otaknya langsung ngerti harus berhenti kapan.
Satu angka yang diingat, bukan sepuluh. Orang yang berhasil biasanya cuma hafal satu hal: sisa uang yang boleh dipakai minggu ini. Bukan sepuluh kategori dengan warna berbeda.
Soal metode pembagian, banyak yang langsung lompat ke 50/30/20 karena populer. Boleh, tapi cek dulu apakah angkanya realistis buat kondisi kamu sekarang — ada pembahasan jujurnya di apakah 50/30/20 masih relevan buat hidup sehari-hari.
Hal yang jarang dibahas: budget jebol karena kebanyakan keputusan
Ini sudut yang nggak biasa muncul di artikel keuangan. Kebanyakan orang bukan gagal karena nggak tahu cara budgeting, tapi karena capek memutuskan. Setiap pengeluaran jadi debat kecil di kepala: "boleh nggak ya?", "ini masuk pos apa?", "kalau pakai pos ini nanti kurang buat apa?" Dua puluh keputusan sehari, tujuh hari seminggu. Dalam seminggu otaknya menyerah, dan yang terjadi justru belanja tanpa mikir sama sekali.
Solusinya bukan menambah kategori, justru mengurangi. Bikin aturan yang jalan otomatis supaya kamu nggak perlu mikir: misalnya, semua jajan di bawah Rp 30 ribu nggak perlu dianalisis, tinggal catat. Semua di atas Rp 300 ribu, tunggu satu malam dulu. Aturan seperti ini memotong jumlah keputusan yang harus diambil dan bikin budget lebih mungkin bertahan sampai akhir bulan.
Kalau mau mulai lagi, mulai dari yang kecil
Nggak perlu nunggu tanggal 1, nggak perlu aplikasi baru, nggak perlu janji "bulan ini harus beda". Mulai dari tiga hari: catat semua pengeluaran tanpa menghakimi diri sendiri. Setelah itu lihat pola — biasanya cuma ada 2–3 kebocoran nyata, sisanya aman. Fokus ke situ.
Kalau mau kerangka yang lebih terstruktur, panduan membuat budget bulanan pertama bisa dipakai sambil jalan, sambil kamu tetap nyatet manual. Yang penting bukan tools-nya, tapi kamu punya gambaran nyata ke mana duit pergi sebelum bilang "bulan ini aku bakal lebih hemat".
Budget yang bertahan bukan yang paling detail, tapi yang cukup longgar untuk dimaafkan saat meleset. Kalau minggu pertama gagal, itu bukan tanda kamu nggak bisa. Itu tanda angkanya perlu disesuaikan dengan hidup yang kamu jalani, bukan hidup yang kamu bayangkan.